副業禁止企業一覧と大手企業が頑なに副業を認めない決定的な理由
2026年を迎えた労働市場において、政府による「副業・兼業の促進に関するガイドライン」の改定や情報開示の義務化が進み、多様な働き方を認める企業は確実に増えている。しかしその一方で、就業規則において頑なに「副業禁止」の看板を掲げ続ける大手企業や業界が根強く存在しているのも動かしがたい現実だ。
「知名度の高い大企業だから柔軟だろう」と思い込んで入社したものの、厳格な就業規則の壁に直面してキャリア形成に悩むビジネスパーソンは後を絶たない。なぜ一部の企業は国の方針に逆行してまで副業を拒み続けるのか。本稿では、副業を禁止・制限している業界の実態を徹底解剖し、その背後にある構造的リスクや法的限界、現場で多発するトラブルの真相を浮き彫りにする。
📌 【この記事の重要ポイントまとめ】
- 要点1:副業解禁企業の割合が全体の約5割を超える2026年現在も、金融・インフラ・機密製造業界では依然として厳格な禁止・制限が主流を占める。
- 要点2:就業規則による副業の一律禁止は原則「法的に無効」と判断されやすいが、秘密保持や本業への支障がある場合は正当な懲戒処分の対象となる。
- 要点3:副業が発覚する最大の原因は住民税の特別徴収やSNS上の露出であり、ルール違反による減給・降格リスクを避ける冷静なリスク管理が不可欠。
【2026年最新】副業禁止企業一覧と未だに認めない業界の構造的背景
厚生労働省の主導により副業容認の流れが加速するなかでも、依然として副業禁止企業一覧の上位に名を連ねる業界には、明確な共通点が存在する。それは「高度な守秘義務」「安全確保の絶対性」「厳格なコンプライアンス管理」が事業の生命線となっている点だ。
具体的に副業禁止の業界一覧を俯瞰すると、主に以下のセクターで全面禁止または事実上の不許可(厳格な事前審査制)が敷かれている。
- 金融業界(メガバンク、信託銀行、大手証券会社、生損保):インサイダー取引規制、顧客の機密資産情報の保護、および金融業界の副業禁止理由の中核である「利益相反取引の防止」が最大の障壁となっている。
- インフラ・公共交通(電力、ガス、鉄道、航空):24時間365日の安定供給と安全運行が課されており、過重労働によるヒューマンエラーや事故を未然に防ぐため、従業員の健康・労務管理が極めてシビアに適用される。
- 機密製造・防衛関連・先端技術開発:特許技術や軍事・インフラに関わる機密情報の流出を防ぐため、競業避止義務が極限まで厳格化されている。
- 医療・製薬(大手製薬メーカー、大学病院):治験データや特許の機密性、さらには特定薬剤の推奨といった利益相反行為を根絶するため、社外活動が強く制限される。
こうした副業禁止の大手企業が慎重姿勢を崩さない背景には、単なる保守的な企業体質だけでなく、ひとたび情報漏洩や過重労働による事故が発生した際に被る「社会的信用の失墜と天文学的な損害賠償リスク」が存在する。企業防衛の観点から、あえて厳格な規制を維持せざるを得ない構造的要因が横たわっているのだ。

就業規則と副業禁止の法的是非|「原則自由」でも懲戒処分が下る境界線
多くの労働者が抱く大きな疑問が、「法律上、副業禁止は違法か」という点だ。結論から言えば、日本国憲法第22条(職業選択の自由)および労働基準法に基づき、勤務時間外のプライベートな時間は労働者が自由に使用できるのが法的な大原則である。
政府が提示する厚生労働省モデル就業規則においても、「労働者は、勤務時間外において、他の会社等の業務に従事することができる」と明記されており、企業が一律・無条件に副業を全面禁止することは、法的に無効と判断される可能性が高い。
しかし、何をやっても許されるわけではない。裁判例において企業による副業制限や懲戒処分が「正当」と認められるのは、以下の4つの明確な基準に抵触した場合だ。
- 労務提供上の支障:深夜労働等による過労で、本業中に居眠りや著しい集中力低下が生じる場合。
- 企業秘密の漏洩:本業で得た顧客データ、技術、ノウハウを副業先で使用・開示する場合。
- 競業避止義務違反:同業他社や競合する事業を営み、自社の正当な利益を害する場合。
- 企業の信用失墜・秩序紊乱:反社会的な活動や公序良俗に反する業務に携わり、本業の企業イメージを毀損した場合。
過去の副業禁止違反の懲戒処分事例(小川建設事件やマンナ運輸事件など)の判例を検証しても、単に副業を行った事実のみでの懲戒解雇は無効とされる傾向が強いものの、競合他社への役員就任や過密副業による本業のサボタージュに対しては、減給・降格・懲戒解雇が有効と支持されたケースが厳然として存在する。就業規則と副業禁止の力関係は、「原則自由だが、企業の正当な利益を害した瞬間に厳しい法的制裁が下る」という緊張関係の上に成り立っている。
【データ比較】副業解禁企業 vs 副業禁止業界の容認度・実態分析
2026年における最新の労働調査データを統合すると、副業解禁企業の割合は大企業を中心に約52.8%に達しており、企業の二極化が顕著になっている。各業界がどのような温度感で副業に向き合っているのか、実態データを以下の比較表に整理した。
| 業種・セクター | 解禁状況・推定容認率 | 制限・禁止の主な理由 | 編集部の見解・実態評価 |
|---|---|---|---|
| メガバンク・大手金融 | 約15〜20%(ごく一部の職種のみ) | インサイダー規制、利益相反、顧客情報管理 | 対外アピールで一部制度化も、現場の承認ハードルは極めて高く形骸化。 |
| IT・Web・通信メガベンチャー | 約75〜85%(届出制・事前登録制) | 同業競合サービスへの関与のみ制限 | 副業容認企業一覧の代表格。個人のスキル獲得と採用力強化に積極投資。 |
| インフラ・重工業・鉄道 | 約10〜15%(原則全面禁止) | 過重労働による安全運行阻害、事故防止 | 人命に直結する現場のため、労働時間通算管理の観点から解禁は絶望的。 |
| 公務員(国家・地方) | 約5%未満(地域貢献・農業等のみ) | 職務専念義務、信用失墜行為の禁止(法規定) | 公務員の副業禁止規定により厳格制限。無許可での営利活動は懲戒免職リスク。 |
国家公務員法第103条・104条および地方公務員法第38条に基づく公務員の制限は、民間企業の就業規則とは異なり「法律上の義務」である。近年、過疎地での農業やNPOを通じた地域貢献活動に限り許可基準が緩和されつつあるものの、私企業からの報酬受領や個人事業の営利活動は厳しく禁じられている。

【実態検証】副業がバレる原因と住民税の罠|現場の証言とリアルな失敗例
副業禁止の組織に身を置きながら「隠れて副業を行えば問題ない」と考える労働者は多い。しかし、現場の税務実務や労務管理の実態を精査すると、その目論見が極めて甘いことがわかる。
厚生労働省や税務当局のシステム連携が進む2026年最新副業動向において、副業がバレる原因と住民税の仕組みは完全に可視化されている。副業が会社に露見する主なルートは以下の3つに集約される。
- 住民税の「特別徴収税額決定通知書」:副業先で給与所得を得た場合、本業と副業の所得が合算され、本業の会社に住民税の天引き額が通知される。「同年代の同僚に比べて明らかに住民税が高い」という事実から、人事・経理担当者に即座に察知される。
- 社内告発とタレコミ:同僚への不用意な自慢話や、SNSへの顔出し・実績投稿から発覚するケースが後を絶たない。特に昇進レースや人間関係の摩擦が引き金となり、人事部へ密告される事例が多発している。
- 年末調整・社会保険の重複加入:副業先でも週20時間以上の勤務を行い社会保険の加入要件を満たしてしまうと、年金事務所から本業の会社へ二以上事業所勤務届の手続き連絡が入り、100%発覚する。
取材に応じた都内金融機関の元人事担当者は、次のように現場の実情を語る。
「『確定申告で住民税を自分で納付(普通徴収)にチェックすれば大丈夫』というネットの知識を鵜呑みにして副業を始める若手が多いが、自治体によっては給与所得の普通徴収を認めず本業先へ一括通知するケースが増えている。税額の不整合が見つかれば、経理から人事に報告が上がり、弁明の機会を与えられた上で就業規則違反として査定に反映されるのが冷酷な現実だ」
一般に知られていない盲点とネットの誤解|「申請すれば通る」の落とし穴
ネット上の情報やSNSでは、「制度がある大手企業なら副業申請を出せば誰でも通る」「手渡しなら税務署にも会社にもバレない」といった根拠のない誤解が散見される。しかし、ここにはキャリアを狂わせかねない重大な盲点が存在する。
第1の誤解は、「許可制=実質的な解禁」という思い込みだ。副業制度を対外的にアピールしている企業であっても、実際の運用規定を見ると「本業の評価が上位20%以上であること」「残業時間が月20時間未満であること」「副業先での労働時間が月30時間以内であること」など、極めて厳しい条件を設けているケースが珍しくない。申請を出したこと自体が「本業へのコミットメント不足」とみなされ、見えない昇進ブロック(マミートラックならぬ副業トラック)に追いやられる事例も報告されている。
第2の誤解は、「手渡し受領や別口座なら絶対に発覚しない」という違法な逃げ道だ。支払元企業が税務署に提出する「支払調書」や法定調書により、税務署側は個人の所得を完全に把握している。無申告を続ければ重加算税や延滞税が課されるだけでなく、税務調査を通じて本業の会社へ照会が入り、最悪の形で不正が露見することになる。
組織社会学と労働心理から見る「副業禁止の正体」とキャリア防衛
なぜ日本の大手企業は、ここまで副業に対して神経をとがらせるのか。この問題を組織社会学の視点から紐解くと、日本型雇用の根底にある「メンバーシップ型雇用」と「忠誠心の心理的契約」に行き着く。
終身雇用と年功序列を前提としてきた伝統的企業において、従業員は単に労働力を提供するだけでなく、「組織への全人格的な帰属」を求められてきた。経営層や管理職世代にとって、社外で別のビジネスを行う行為は、論理的なリスク以前に「組織に対する不誠実・裏切り」という心理的アレルギーを引き起こしやすい。この感情的なバイアスが、就業規則の改定を阻む見えない壁となっているのだ。
【プロの結論】副業に挑むべき人材と慎重になるべき人材の明確な判断基準
労働者が健全な自立とキャリア形成を果たすためには、組織との間に健全な「心理的バウンダリー(境界線)」を引き、自らの置かれた環境を冷徹に見極める必要がある。副業を積極的に推進すべき人と、現時点では慎重になるべき人の判断基準は以下の通りだ。
▼副業に挑むべき人材の条件:
- 所属企業が明確に副業を制度化しており、ガイドラインに沿った業務内容(スキルアップや独立準備)である。
- 本業の評価が安定しており、時間外労働を自律的にコントロールできる自己管理能力がある。
- 個人事業主としての所得(事業所得・雑所得)として確定申告を行い、税務上の手続きを透明に完結できる。
▼副業を避ける・極めて慎重になるべき人材の条件:
- 公務員、金融機関、インフラ企業など、法令や規則で厳格に禁止されている組織に所属している。
- 他社でアルバイト等の「給与所得」を得ようとしている(住民税ルートで即座に発覚するため)。
- 本業の繁忙期に残業が多く、健康管理や睡眠時間の確保に不安を抱えている。
【副業禁止企業一覧】に関するよくある質問(FAQ)
Q1:就業規則で副業禁止と書かれていても、無視して副業したら即クビになりますか?
A1:直ちに懲戒解雇(クビ)になる可能性は極めて低いです。過去の判例でも、単なる副業の事実だけで解雇することは権利の濫用として無効とされやすい傾向にあります。ただし、競合他社での勤務や情報漏洩、本業をサボタージュした場合は有効と認められます。また、解雇にならずとも「減給」「降格」「昇進停止」「ボーナス査定の減額」といった実質的な制裁を受けるリスクは非常に高いため、無断での強行は避けるべきです。
Q2:金融業界や公務員で副業が全面的に解禁される日は来ますか?
A2:営利目的の全面解禁が実現する可能性は当面の間、極めて低いと言わざるを得ません。金融業界はインサイダー取引防止や守秘義務、公務員は国家公務員法・地方公務員法による「職務専念義務」と「信用失墜行為の禁止」が法的に規定されているためです。ただし、地方公務員の地域活性化ボランティアや実家の農業手伝いなど、公益性の高い分野に限定した許可制の緩和は今後も段階的に進む見込みです。
Q3:2026年現在、副業を認めている代表的な大手企業にはどのようなところがありますか?
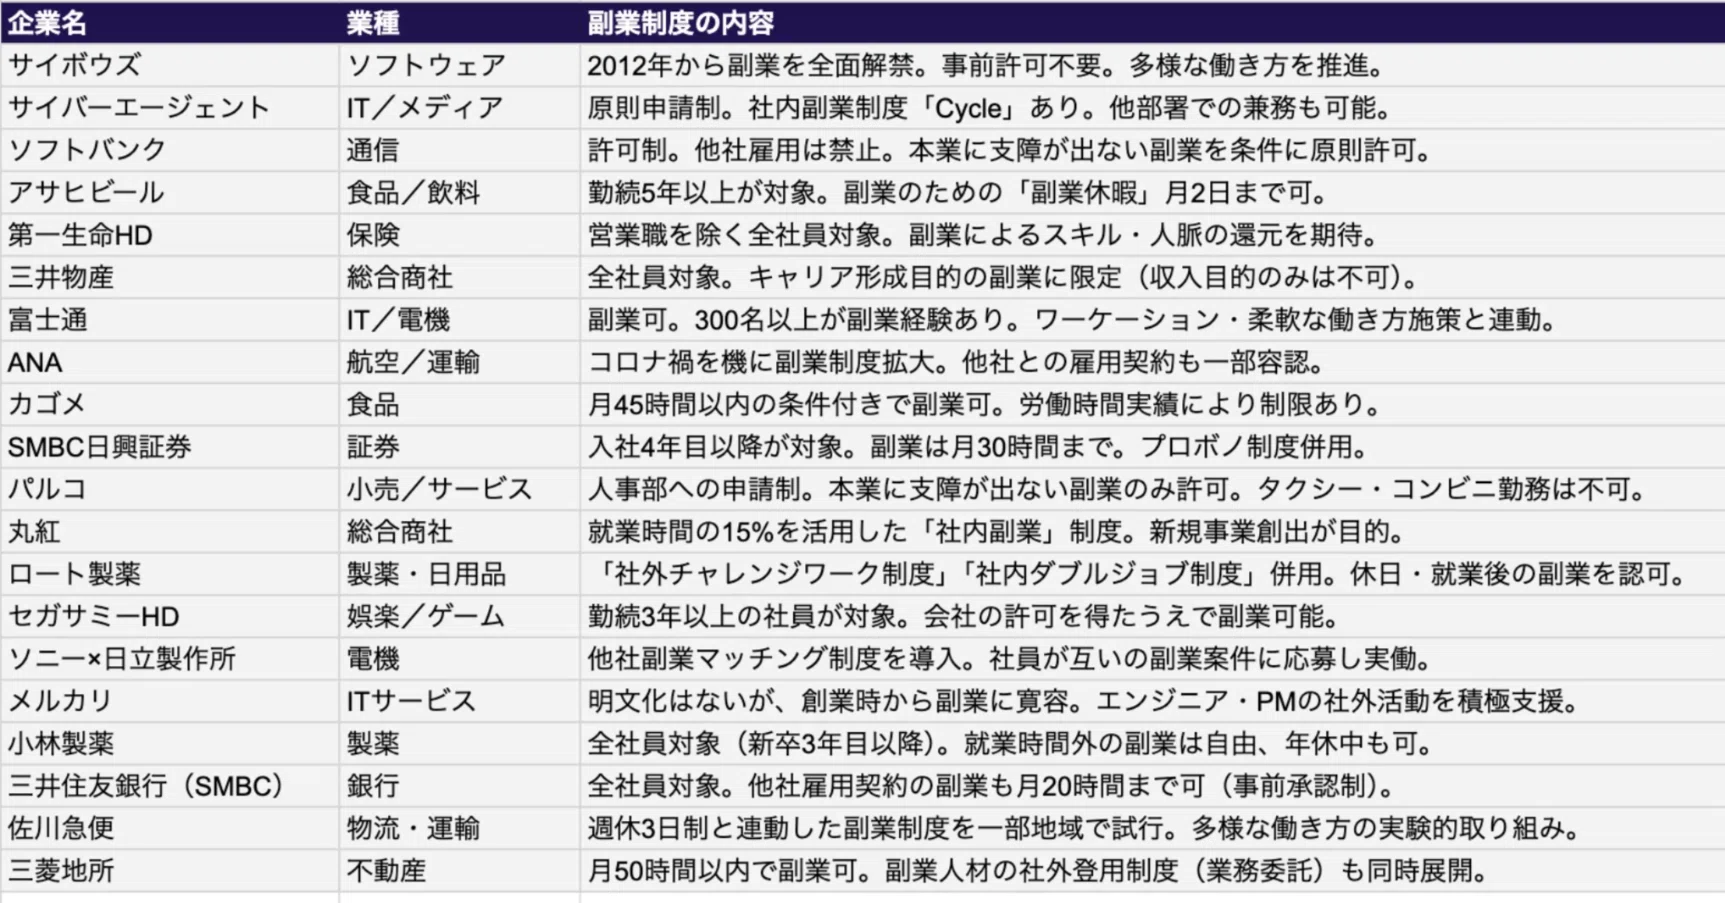
A3:IT・通信系ではソフトバンク、LINEヤフー、DeNA、メルカリなどが先進的な副業制度を運用しています。また、製造・金融・製薬等の伝統的セクターでも、ロート製薬、キリンホールディングス、みずほフィナンシャルグループ、新生銀行(SBI新生銀行)など、他社との差別化や越境学習によるイノベーション創出を狙って条件付きで解禁に踏み切る企業が着実に増えています。
まとめ:2026年以降のキャリア戦略と副業判断基準
副業解禁の流れが社会全体で進んでいるとはいえ、すべての企業が一律に足並みを揃えているわけではない。自社の就業規則や業界特有のコンプライアンス要件を無視した安易な副業は、これまで築き上げてきた社内での信用やキャリアを一瞬で失墜させる引き金になり得る。
副業を始める前に、まずは自社の就業規則を条文レベルで正確に読み解き、許可基準や禁止事項の境界線を把握することが鉄則だ。会社側のルールと法的なリスクを正しく理解した上で、自らのキャリアを守りながら着実なスキルアップを図る冷静な姿勢が求められている。 (出典: 副業 禁止 企業 一覧(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
